Farol — Controle Financeiro
Controle financeiro para quem tem CPF e CNPJ, com um analista que lê os números e diz o que fazer.
Testar a demo por 30 minutos- testes automatizados
- 244
- estratégias de quitação comparadas
- 4
- tipos de aviso por WhatsApp e e-mail
- 8
Da dor ao resultado
Antes
Quem tem CPF e CNPJ costuma ter o dinheiro espalhado em várias contas, cartões e empréstimos, de titulares diferentes. A planilha mostra o que aconteceu, mas não responde o que importa: quanto sobra de verdade no mês, qual dívida pagar primeiro e em que dia a conta vai ficar no vermelho.
E há armadilhas que a planilha não pega: a fatura do cartão lançada como despesa conta o gasto duas vezes, pró-labore vira receita e despesa ao mesmo tempo, e uma despesa que a empresa vai reembolsar parece custo de vida.
Como · 1/5
Construí uma aplicação FastAPI + React com PostgreSQL. O painel junta pessoa e empresas, mas cada lançamento tem titular: pró-labore e aporte são transferência entre titulares, e reembolsável não entra no custo de vida.
Como · 2/5
O cartão de crédito segue a vida real: a compra é despesa na data da compra, com o vencimento da fatura; pagar a fatura baixa as compras e vira transferência da conta para o cartão — o gasto nunca conta duas vezes.
Como · 3/5
As dívidas aceitam Price e SAC (com seguro, tarifa e correção). Cada uma tem uma ficha com "e se…": amortizar um valor ou pagar um extra por mês e ver na hora o novo prazo e os juros.
Como · 4/5
O analista é um motor de cálculo separado do banco: compara estratégias de quitação, projeta o caixa dia a dia — com recorrências e parcelas ainda não lançadas — e, quando o saldo vai faltar, sugere como cobrir: transferência entre contas antes de crédito, e o crédito mais barato pela taxa efetiva. O planejamento reserva o que as metas precisam antes de sobrar para quitar dívida.
Como · 5/5
O "Pergunte ao Farol" responde em linguagem natural: pergunta sobre os números vai para regras que usam o próprio analista; pergunta sobre como usar vai para uma IA local (Ollama), que redige só a partir de trechos do manual — o mesmo texto que vira o manual em PDF.
Depois
Sistema web que junta contas, lançamentos, cartão de crédito, dívidas e reembolsos de uma pessoa e das empresas dela num lugar só. Sobre esses dados, um analista calcula quanto sobra por mês, qual dívida atacar primeiro e quando o caixa vai faltar — e avisa por WhatsApp e e-mail.
- 244
- testes automatizados
- 4
- estratégias de quitação comparadas
- 8
- tipos de aviso por WhatsApp e e-mail
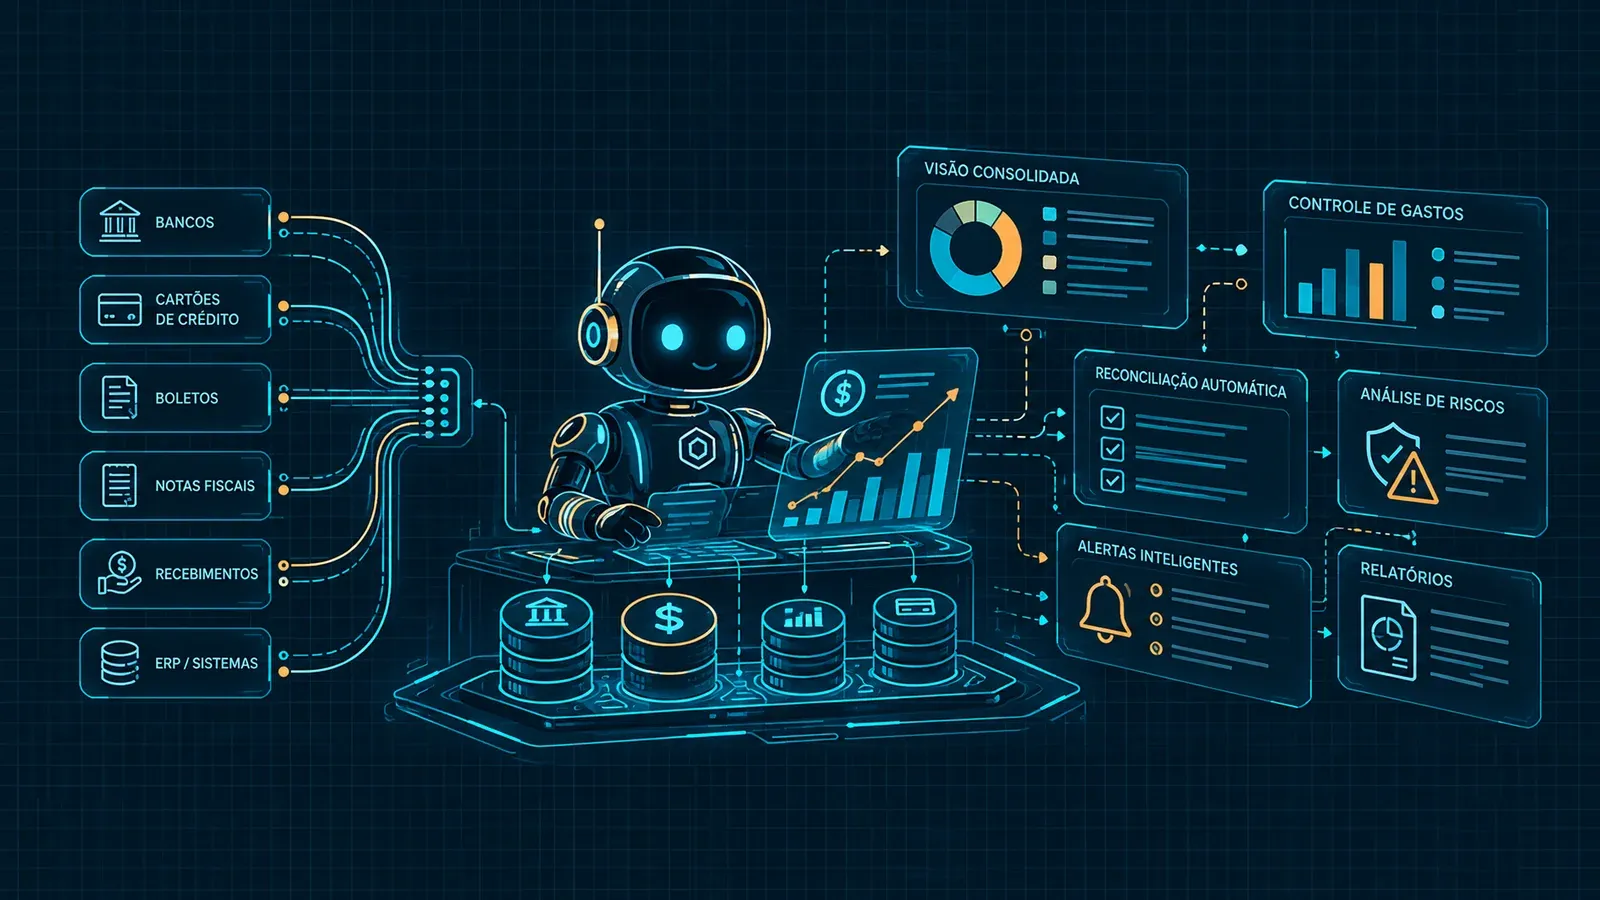
Como ler o diagrama
A API é a única que lê o banco: ela monta a foto dos dados e entrega ao analista, que só calcula. A IA local fica ao lado, sem acesso ao banco — redige a partir do manual, o mesmo texto que vira o PDF. Os avisos saem do mesmo cálculo que aparece no painel.
Destaques técnicos
- 1 Motor puro: o analista não abre conexão nem lê o relógio — recebe a foto dos dados e a data. É o que permite testar cada regra de cálculo sem banco e garantir que a tela mostra o mesmo número que o analista calculou.
- 2 Número sem fim não vai para a tela: uma estratégia que nunca quita a dívida devolve "não quita", não um prazo absurdo.
- 3 Taxas trafegam em % ao mês na API e como fração no motor; anual ↔ mensal é sempre conversão composta, nunca divisão por 12.
- 4 A IA não decide o que responde: ela devolve um formato fixo, e é o código que recusa pergunta fora do escopo ou resposta fora do formato. A IA roda na própria VPS, sem mandar dado para fora.
- 5 Avisos por WhatsApp e e-mail, configuráveis por usuário, sem repetir o mesmo aviso no dia e refazendo o envio que falhou. Dá para dar baixa respondendo "pago" e o número no WhatsApp.
- 6 Testes nunca tocam produção: a suíte força um banco temporário.